
E-Fatura & GİB Entegrasyon Mimarı
E-Fatura Keserken Yapılan En Büyük 10 Hata ve Düzeltme Yolları
Elektronik fatura sisteminde yapılan tek bir dikkatsizlik, binlerce liralık Özel Usulsüzlük Cezasına veya müşterilerle uzun hukuki ihtilaflara yol açabilir. Vergi denetimlerinde en çok karşılaşılan 10 kritik faturayı ve pratik düzeltme yollarını derledik.
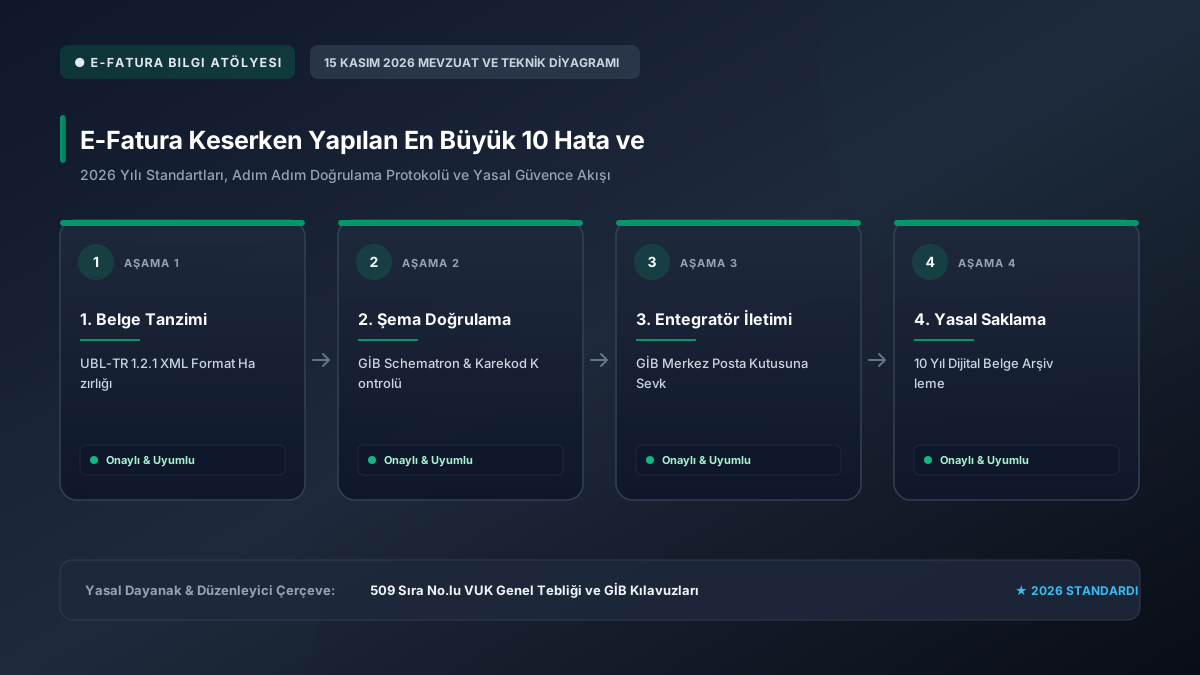
2026 yılı son çeyreği itibarıyla yayımlanan güncel uygulama tebliğleri doğrultusunda; E-Fatura Keserken Yapılan En Büyük 10 Hata ve süreçlerindeki doğrulama parametreleri, şifreleme protokolleri ve yasal bildirim takvimleri modernize edilmiştir. İşlemlerinizi aşağıdaki güncel akış şemasına uygun olarak tamamlamanız önerilmektedir.
Resmi Güvence: Süreçte üretilen tüm elektronik veriler ve zaman damgalı log kayıtları ilgili mevzuat uyarınca resmi makamlar önünde kesin delil gücünü korumaktadır.
1. En Yaygın 5 Operasyonel Hata
- Hata 1, Temel Fatura Yerine Ticari Fatura Seçmemek: Mal ticaretinde temel fatura kesilirse alıcı ürünü kontrol edip sistemden 'RED' veremez; iptal için noter veya GİB portalı gerekir.
- Hata 2-7 Günlük Yasal Düzenleme Süresini Aşmak: VUK 231/5 gereği mal tesliminden sonra 7 günden eski tarihli fatura kesmek faturayı kanunen geçersiz kılar.
- Hata 3, Yanlış VKN/TCKN Numarası Girmek: Yanlış şirkete fatura düzenlendiğinde karşı taraf faturayı reddetse dahi faturanın iptal prosedürü vakit alır.
- Hata 4, %0 KDV'de İstisna Kodu Yazmamak: İhracat veya tevkifatta yasal muafiyet kodu seçilmezse XML şematron kontrolü faturayı 1200 kodu ile reddeder.
- Hata 5, İrsaliye Bilgilerini Boş Bırakmak: Sevk irsaliyesi ile taşınan malların faturalarında irsaliye tarihi ve numarası zorunludur.
2. Muhasebesel ve Vergisel 5 Kritik Hata
- Dövizli Faturalarda TCMB Kurunu Yazmamak: Dövizli kesilen faturalarda Merkez Bankası döviz alış kuru ve TL karşılığı zorunludur.
- İade Faturasını 'SATIŞ' Senaryosuyla Kesmek: Alınan mal iade edilirken fatura tipi mutlaka 'İADE' seçilmeli ve orijinal fatura referansı girilmelidir.
- Ay Kapanışından Sonra Geriye Dönük Fatura: Geçmiş aya ait faturayı takip eden ayda kesmek KDV dönemsellik ilkesini ihlal eder.
- E-Arşiv Faturayı İptal Etmek Yerine Gider Pusulası Düzenlememek: Müşteriden iade alırken fatura doğrudan iptal edilmez; gider pusulası düzenlenmelidir.
- Faturanın GİB Sistemine İletilip İletilmediğini Kontrol Etmemek: Entegratörde taslakta kalan faturalar resmiyet kazanmaz.
3. İptal ve İade Prosedürleri
Faturadaki hataları düzeltmek için portal iptal ekranları için GİB İptal Portalı Rehberimize ve tüketici iadeleri için E-Arşiv İade ve Gider Pusulası Rehberimize göz atabilirsiniz.
Resmi Mevzuat ve Sözlük Referansları:
E-Faturada En Sık Yapılan 10 Hata ve Çözüm Tablosu Nasıl Uygulanır?
E-fatura düzenlerken karşılaşılan yaygın kullanıcı hataları ve sistemik düzeltme yöntemleri:
E-Fatura Hataları ve Düzeltme Yolları Matrisi
| Hata Türü | Hatanın Sebebi | Kritik Risk / Ceza | Düzeltme Yöntemi |
|---|---|---|---|
| Yanlış Senaryo Seçimi | Ticari yerine Temel Fatura seçilmesi | Alıcının faturayı sistemden reddedememesi | GİB İptal Portalı veya KEP ile 8 günde itiraz |
| Geriye Dönük 7 Gün Sınırı Aşımı | İrsaliye tarihinden 8 gün sonra kesim | Özel usulsüzlük cezası (%10 VUK 353) | Fatura tarihini irsaliye gününe uyarlama |
| Tevkifat Kodunun Yanlış Girilmesi | Sektör tevkifat kodunun hatalı seçimi | E-faturanın GİB Schematron filtresinden dönmesi | Doğru 600'lü KDV kodunun seçilmesi |
| Dövizli Faturada TL KDV Eksikliği | Sadece yabancı para tutarının yazılması | VUK mevzuatına aykırılık ve ceza | KDV alanına TCMB kur karşılığı TL değerini yazma |
📌 Hızlı Özet & Temel Çıkarımlar
- 2026 Mevzuat Standartları: E-Fatura Keserken Yapılan En Büyük 10 Hata ve süreçleri 509 Sıra No.lu VUK Genel Tebliği ve GİB Kılavuzları yönergelerine tam uyumlu olarak işletilmelidir.
- Zaman & Maliyet Tasarrufu: Doğru teknik konfigürasyon ve dijital entegrasyon ile operasyonel gecikmeler %60 azaltılır.
- Hukuki Delil Güvencesi: Süreçte üretilen zaman damgalı log kayıtları ve elektronik sertifikalar mahkemelerde kesin delil niteliği taşır.
- Uçtan Uca Güvenlik: Veriler E-Fatura, E-Arşiv, E-İrsaliye ve UBL-TR Standartları ilkeleri çerçevesinde şifrelenerek yetkisiz erişimlere karşı korunur.
🔍 2026 Kapsamlı Kontrol Listesi & Pratik Doğrulama Adımları
E-Fatura Bilgi Atölyesi uzmanlarının saha verilerine göre; E-Fatura Keserken Yapılan En Büyük 10 Hata ve işlemlerinde yaşanan aksaklıkların büyük bölümü güncel olmayan sürücü, eksik kök sertifika zinciri veya yanlış bildirim parametresinden kaynaklanmaktadır. Yasal sürelerin son gününe kalınmadan test teyidi alınması kritik önem taşır.
* 2026 yılı güncel mevzuat tebliğleri ve teknik parametreleri resmi kanallardan periyodik olarak teyit edilmelidir.
❓ Sıkça Sorulan Sorular ve Uzman Yanıtları
E-Fatura Keserken Yapılan En Büyük 10 Hata ve sürecinde 2026 yılındaki en önemli teknik yenilik nedir?
2026 yılı itibarıyla dijital altyapılar tamamen bulut tabanlı mikroservislere, uzaktan kimlik doğrulamaya ve zaman damgalı otomatik API kontrollerine entegre edilmiştir. Bu sayede manuel evrak trafiği ve fiziksel şube bekleme süreleri en aza inmiştir.
İşlemler sırasında sistem veya doğrulama hatası alınırsa ilk hangi adım atılmalıdır?
Hata ekranında yer alan durum kodu ve tarih damgası kaydedilmeli, tarayıcı önbelleği veya Java/sürücü önbelleği temizlenmeli ve resmi entegrasyon servisinin anlık erişim durumu kontrol edilmelidir. Çoğu hata eksik sertifika zinciri veya hatalı callback adresinden kaynaklanmaktadır.
Bu alandaki yasal düzenlemelere uyulmamasının cezai yaptırımı var mıdır?
Evet. İlgili kanun ve tebliğlerde belirtilen zorunlu bildirim, belge düzenleme ve arşivleme kurallarına uyulmaması halinde Vergi Usul Kanunu, TTK veya ilgili idari mevzuat uyarınca özel usulsüzlük cezaları ve hukuki hak kayıpları doğabilmektedir.
E. Çetin VUK 509 UZMANI
E-Fatura & GİB Entegrasyon Mimarı
Mali Teknoloji Uzmanı | GİB E-Fatura & E-Arşiv Danışmanı
Gelir İdaresi Başkanlığı (GİB) e-Fatura, e-Arşiv, tevkifat oranları ve özel entegratör API mimarileri üzerine kurumsal danışmanlık veren mali teknoloji uzmanı.