
E-Fatura & GİB Entegrasyon Mimarı
E-Fatura Saklama ve Arşivleme Zorunluluğu: Kağıt Çıktı Almak Yasal Olarak Gerekli mi?
Pek çok muhasebe departmanında gelen e-faturaların yazıcıdan çıktısı alınıp klasörlerde dosyalandığı görülmektedir. Ancak Vergi Denetim Kurulu incelemelerinde kağıt çıktının hiçbir yasal geçerliliği yoktur.
2026 yılı son çeyreği itibarıyla yayımlanan güncel uygulama tebliğleri doğrultusunda; E-Fatura Saklama ve Arşivleme Zorunluluğu süreçlerindeki doğrulama parametreleri, şifreleme protokolleri ve yasal bildirim takvimleri modernize edilmiştir. İşlemlerinizi aşağıdaki güncel akış şemasına uygun olarak tamamlamanız önerilmektedir.
Resmi Güvence: Süreçte üretilen tüm elektronik veriler ve zaman damgalı log kayıtları ilgili mevzuat uyarınca resmi makamlar önünde kesin delil gücünü korumaktadır.
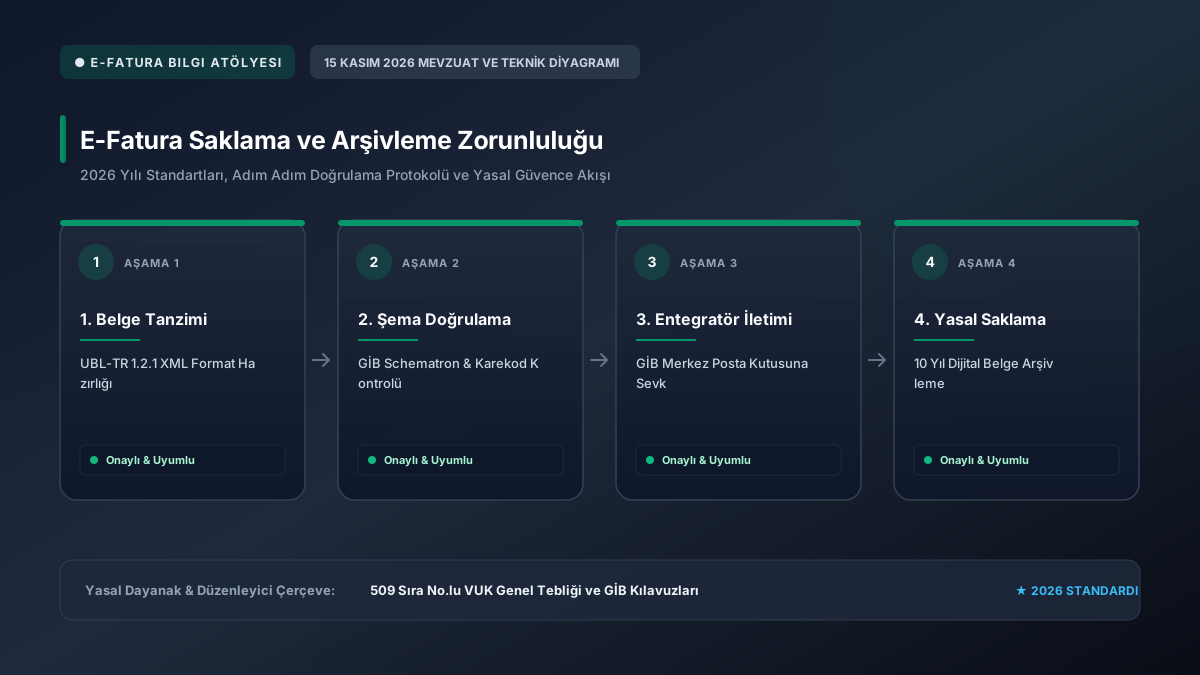
1. Asıl Belge Hangisidir?
VUK 509 Sıra No.lu Genel Tebliği uyarınca elektronik faturanın aslı, üzerinde satıcının mali mührünü / e-imzasını barındıran UBL-TR formatındaki XML dosyasıdır. Yazıcıdan alınan PDF veya kağıt döküm yalnızca bilgilendirme amaçlı bir 'çıktı' niteliğindedir; resmi belge sayılamaz. Konuyla ilgili teknik gereksinimler ve mevzuat adımları için Dövizli e-Fatura Düzenleme rehberimizden de faydalanabilirsiniz.
2. Yasal Saklama Süresi ve Cezalar
- Vergi Usul Kanunu Açısından: 5 yıl boyunca vergi dairesine ibraz edilmek üzere saklanmalıdır.
- Türk Ticaret Kanunu Açısından: Ticari davalarda delil olarak kullanılabilmesi için 10 yıl saklanması mecburidir.
- İbraz Edilmeme Cezası: Müfettiş denetiminde XML formatında ibraz edilemeyen faturalar için özel usulsüzlük cezası kesilebilir ve KDV indirimleri reddedilebilir.
Mevzuat:
VUK Mükerrer 242. Madde ve 509 No.lu Tebliğ: Elektronik belgelerin aslı dijital ortamda üretilen, zaman damgası ve elektronik sertifika ile imzalanmış XML formatındaki halidir. Kağıt çıktının yasal olarak hiçbir arşiv veya ibraz geçerliliği bulunmamaktadır. Konuyla ilgili teknik gereksinimler ve mevzuat adımları için e-Fatura ve e-Arşiv Fatura Zorunluluk Hadleri rehberimizden de faydalanabilirsiniz.
Bulutta Saklama, GİB Yetkili Saklamacı Kuruluşlar ve Felaket Kurtarma
Elektronik belgelerin güvenliği ISO 27001 ve GİB Saklama Standartları çerçevesinde sağlanmalıdır. Mükellefler faturalarını kendi yerel sunucularında saklayabilecekleri gibi, GİB'den özel izin almış yetkili 'Saklamacı Kuruluşlar' (Özel Entegratörler) aracılığıyla bulutta da muhafaza edebilirler. Yerel sunucularda saklama yapılıyorsa en az iki farklı coğrafi lokasyonda şifreli yedekleme yapılması, fidye yazılımı (ransomware) ve siber saldırı risklerine karşı zorunludur.
e-Fatura Saklama Yöntemleri ve Güvenlik Seviyeleri
| Saklama Yöntemi | Mevzuata Uygunluk | Siber Güvenlik / Risk | Maliyet Durumu |
|---|---|---|---|
| GİB Onaylı Bulut Entegratör | Tam Uyumlu (GİB Lisanslı) | Yüksek Güvenlik (Çift Yedekli) | Kullanım başına cüzi kontör |
| Şirket İçi Yerel Sunucu (NAS) | Tek Başına Riskli | Fidye yazılımı ve disk arızası riski | Donanım ve bakım maliyeti yüksek |
| Harici SSD / Disk Yedeği | İkincil Yedek Olarak Uygun | Fiziksel çalınma ve kaybolma riski | Ekonomik ek güvenlik |
| Yalnızca Kağıt Klasörleme | Hukuken Geçersiz | Denetimde sıfır koruma (Ceza Sebebi) | Gereksiz kağıt ve arşiv israfı |
En Sık Karşılaşılan 3 Uygulama Hatası ve Çözüm Yolları
Muhasebe programı veritabanı bozulursa XML dosyaları olmadan faturalar yeniden üretilemez.
Şirket içi ağda açık bırakılan XML arşivleri kötü amaçlı yazılımlarla şifrelenerek zayi belgesi davasına yol açar.
Vergi Usul Kanunu 5 yıl dese de Türk Ticaret Kanunu uyarınca ticari davalarda zamanaşımı 10 yıldır.
Bir toptancının ana muhasebe sunucusu fidye yazılımı ile kilitlenmiş ve 5 yıllık e-fatura XML arşivi silinmiştir. Şirket Asliye Ticaret Mahkemesi'nde TTK 82 uyarınca 'Zayi Belgesi' davası açmış ancak bulut yedeği almadığı için ağır kusurlu bulunarak zayi talebi reddedilmiş ve vergi dairesince 480.000 TL KDV cezası kesilmiştir.
Uygulama ve Denetim Kontrol Listesi (Checklist)
- Gelen ve giden tüm e-fatura XML ve imza dosyalarını her hafta harici ortama yedekleyin.
- Entegratörünüzün felaket kurtarma (Disaster Recovery) planını yazılı sözleşmeye bağlayın.
- Faturaların XML dijital parmak izlerinin (hash) bozulmadığını kontrol edin.
- Kağıt çıktı saklama alışkanlığını bırakıp dijital arşiv arama sistemine geçin.
- Olası bir siber saldırıda derhal adli bilişim raporu alarak 15 gün içinde zayi davası açın.
📌 Hızlı Özet & Temel Çıkarımlar
- 2026 Mevzuat Standartları: E-Fatura Saklama ve Arşivleme Zorunluluğu süreçleri 509 Sıra No.lu VUK Genel Tebliği ve GİB Kılavuzları yönergelerine tam uyumlu olarak işletilmelidir.
- Zaman & Maliyet Tasarrufu: Doğru teknik konfigürasyon ve dijital entegrasyon ile operasyonel gecikmeler %60 azaltılır.
- Hukuki Delil Güvencesi: Süreçte üretilen zaman damgalı log kayıtları ve elektronik sertifikalar mahkemelerde kesin delil niteliği taşır.
- Uçtan Uca Güvenlik: Veriler E-Fatura, E-Arşiv, E-İrsaliye ve UBL-TR Standartları ilkeleri çerçevesinde şifrelenerek yetkisiz erişimlere karşı korunur.
🔍 2026 Kapsamlı Kontrol Listesi & Pratik Doğrulama Adımları
E-Fatura Bilgi Atölyesi uzmanlarının saha verilerine göre; E-Fatura Saklama ve Arşivleme Zorunluluğu işlemlerinde yaşanan aksaklıkların büyük bölümü güncel olmayan sürücü, eksik kök sertifika zinciri veya yanlış bildirim parametresinden kaynaklanmaktadır. Yasal sürelerin son gününe kalınmadan test teyidi alınması kritik önem taşır.
* 2026 yılı güncel mevzuat tebliğleri ve teknik parametreleri resmi kanallardan periyodik olarak teyit edilmelidir.
❓ Sıkça Sorulan Sorular ve Uzman Yanıtları
E-Fatura Saklama ve Arşivleme Zorunluluğu sürecinde 2026 yılındaki en önemli teknik yenilik nedir?
2026 yılı itibarıyla dijital altyapılar tamamen bulut tabanlı mikroservislere, uzaktan kimlik doğrulamaya ve zaman damgalı otomatik API kontrollerine entegre edilmiştir. Bu sayede manuel evrak trafiği ve fiziksel şube bekleme süreleri en aza inmiştir.
İşlemler sırasında sistem veya doğrulama hatası alınırsa ilk hangi adım atılmalıdır?
Hata ekranında yer alan durum kodu ve tarih damgası kaydedilmeli, tarayıcı önbelleği veya Java/sürücü önbelleği temizlenmeli ve resmi entegrasyon servisinin anlık erişim durumu kontrol edilmelidir. Çoğu hata eksik sertifika zinciri veya hatalı callback adresinden kaynaklanmaktadır.
Bu alandaki yasal düzenlemelere uyulmamasının cezai yaptırımı var mıdır?
Evet. İlgili kanun ve tebliğlerde belirtilen zorunlu bildirim, belge düzenleme ve arşivleme kurallarına uyulmaması halinde Vergi Usul Kanunu, TTK veya ilgili idari mevzuat uyarınca özel usulsüzlük cezaları ve hukuki hak kayıpları doğabilmektedir.
E. Çetin VUK 509 UZMANI
E-Fatura & GİB Entegrasyon Mimarı
Mali Teknoloji Uzmanı | GİB E-Fatura & E-Arşiv Danışmanı
Gelir İdaresi Başkanlığı (GİB) e-Fatura, e-Arşiv, tevkifat oranları ve özel entegratör API mimarileri üzerine kurumsal danışmanlık veren mali teknoloji uzmanı.