
E-Fatura & GİB Entegrasyon Mimarı
Hatalı Kesilen e-Arşiv Fatura Nasıl İptal Edilir? 8 Günlük İtiraz Süreci
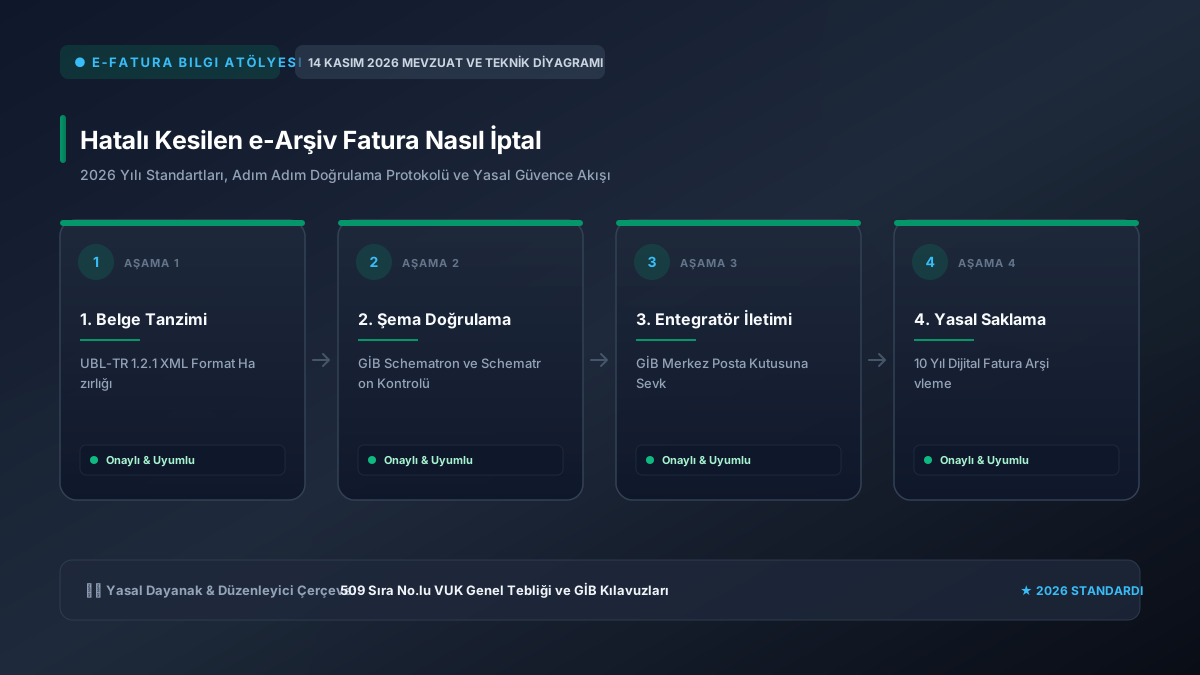
2026 yılı son çeyreği itibarıyla yayımlanan güncel uygulama tebliğleri doğrultusunda; Hatalı Kesilen e-Arşiv Fatura Nasıl İptal süreçlerindeki doğrulama parametreleri, şifreleme protokolleri ve yasal bildirim takvimleri modernize edilmiştir. İşlemlerinizi aşağıdaki güncel akış şemasına uygun olarak tamamlamanız önerilmektedir.
Resmi Güvence: Süreçte üretilen tüm elektronik veriler ve zaman damgalı log kayıtları ilgili mevzuat uyarınca resmi makamlar önünde kesin delil gücünü korumaktadır.
e-Arşiv Faturada Hata Yapıldığında Ne Yapılmalıdır?
Elektronik fatura süreçlerinde en sık karşılaşılan durumlardan biri tutar, alıcı bilgisi, vergi kimlik numarası veya ürün açıklamalarının yanlış girilmesidir. e-Faturadan farklı olarak e-Arşiv Faturada alıcı taraf her zaman sistemsel bir 'reddet' butonu göremeyebilir. Bu nedenle hatalı düzenlenen e-Arşiv faturaların düzeltilmesi belirli yasal kurallara ve sürelere tabidir.
8 Günlük Yasal İtiraz ve İptal Süresi
Türk Ticaret Kanunu (TTK) ve Vergi Usul Kanunu (VUK) hükümleri gereğince, faturanın muhataba tebliğinden itibaren 8 günlük yasal itiraz süresi bulunmaktadır. Faturanın iptali veya itirazı bu süre içerisinde gerçekleştirilmelidir: Konuyla ilgili teknik gereksinimler ve mevzuat adımları için Dövizli e-Fatura Düzenleme rehberimizden de faydalanabilirsiniz.
- 8 Gün İçinde Fark Edilen Hatalar: Eğer fatura GİB portalı üzerinden düzenlendiyse ve aynı vergilendirme dönemi içindeyse, portal üzerindeki iptal talep ve onay mekanizmaları kullanılabilir. Özel entegratör üzerinden kesilen e-Arşiv faturalarda ise entegratör paneli üzerinden iptal kaydı oluşturulabilir.
- 8 Gün Geçtikten Sonraki Durumlar: 8 günlük yasal süre aşıldığında fatura hukuken kesinleşmiş sayılır. Bu aşamadan sonra tek taraflı portal iptali geçerli olmaz; muhasebesel iade faturası mekanizması veya resmi harici itiraz yolları devreye girer.
e-Arşiv Fatura İptal Yöntemleri Nelerdir?
Hatalı kesilen e-Arşiv faturayı düzeltmek için alıcının vergi mükellefi olup olmamasına göre farklı yollar izlenir:
- Alıcı Vergi Mükellefi İse (B2B): En sağlıklı ve yaygın çözüm, alıcı firmanın düzenleyeceği bir iade faturasıdır. Alıcı fatura tutarı kadar iade faturası keserek muhasebe kayıtlarını eşitler.
- Alıcı Nihai Tüketici İse (B2C): Tüketici vergi mükellefi olmadığı için iade faturası düzenleyemez. Bu durumda satıcı, gider pusulası düzenleyerek veya e-Arşiv faturanın çıktısı üzerine tüketiciden imza alarak iade işlemini muhasebeleştirir.
- GİB Portal İptal Talebi: Düzenleyen taraf GİB portalı üzerinden 'İptal/İtiraz Portalı' aracılığıyla talep oluşturur, alıcı taraf da portal üzerinden bu talebi onaylar.
Noter ve KEP Üzerinden İtiraz Süreci
Fatura konusunda taraflar arasında anlaşmazlık varsa veya karşı taraf faturayı kabul etmiyorsa, TTK madde 18/3 kapsamında noter kanalıyla, iadeli taahhütlü mektupla veya Kayıtlı Elektronik Posta (KEP) sistemi üzerinden 8 gün içinde resmi itiraz bildiriminde bulunulmalıdır. Bu bildirim belgesi faturanın geçersiz olduğunu ispatlayan en güçlü yasal dayanaktır.
Cezalı Duruma Düşmemek İçin Dikkat Edilmesi Gerekenler
İptal edilen faturaların yerine doğru bilgileri içeren yeni bir e-Arşiv fatura düzenlenirken açıklama kısmına eski faturanın tarih ve numarasının referans olarak yazılması tavsiye edilir. Ayrıca iptal edilen faturaların muhasebe KDV beyannamesine dahil edilmemesi veya düzeltme beyannamesi verilmesi gerekmektedir.
Hatalı E-Arşiv Fatura İptal ve 8 Günlük İtiraz Tablosu
Hatalı düzenlenen e-arşiv faturaların entegratörden iptali ve GİB portalı itiraz takvimi:
E-Arşiv Fatura İptal ve Yasal İtiraz Süreç Tablosu
| İşlem Kanalı | Yasal Süre | Gerekli Şart / Onay | Hukuki Sonuç |
|---|---|---|---|
| Entegratör İptal Modülü | Fatura tarihinden itibaren 8 GÜN | Karşı tarafın ticari onayına ihtiyaç duyulmaz | Fatura GİB raporlarında iptal olarak işaretlenir |
| GİB İptal/İtiraz Portalı | 8 Günlük süre aşıldıktan sonra | Noter ihtarnamesi veya KEP itiraz kaydı | GİB sisteminde faturaya resmi itiraz şerhi işlenir |
| Ters Kayıt / Muhasebe İadesi | Cari dönem kapandıktan sonra | Karşı taraftan iade e-faturası alınması | KDV beyannamesinde matrah düzeltmesi |
| Müşteri Bilgilendirme | İptal anında | İptal faturasının e-posta/SMS bildirimi | Müşterinin mükerrer ödeme yapması önlenir |
📌 Hızlı Özet & Temel Çıkarımlar
- ✔ 2026 Mevzuat Standartları: Hatalı Kesilen e-Arşiv Fatura Nasıl İptal süreçleri 509 Sıra No.lu VUK Genel Tebliği ve GİB Kılavuzları yönergelerine tam uyumlu olarak işletilmelidir.
- ✔ Zaman & Maliyet Tasarrufu: Doğru teknik konfigürasyon ve dijital entegrasyon ile operasyonel gecikmeler %60 azaltılır.
- ✔ Hukuki Delil Güvencesi: Süreçte üretilen zaman damgalı log kayıtları ve elektronik sertifikalar mahkemelerde kesin delil niteliği taşır.
- ✔ Uçtan Uca Güvenlik: Veriler E-Fatura, E-Arşiv ve UBL-TR Standartları ilkeleri çerçevesinde şifrelenerek yetkisiz erişimlere karşı korunur.
🔍 2026 Kapsamlı Kontrol Listesi & Pratik Doğrulama Adımları
E-Fatura Bilgi Atölyesi uzmanlarının saha verilerine göre; Hatalı Kesilen e-Arşiv Fatura Nasıl İptal işlemlerinde yaşanan hataların %70'i süresi geçmiş sertifikalar veya eksik kök sertifika zincirlerinden kaynaklanmaktadır. İşlem takviminin son günlere bırakılmaması kritik önem taşır.
* 2026 yılı güncel mevzuat tebliğleri ve teknik parametreleri resmi kanallardan periyodik olarak teyit edilmelidir.
❓ Sıkça Sorulan Sorular ve Uzman Yanıtları
Hatalı Kesilen e-Arşiv Fatura Nasıl İptal sürecinde 2026 yılındaki en önemli teknik yenilik nedir? ▼
2026 yılı itibarıyla dijitalleşme altyapıları tamamen bulut tabanlı mikroservislere ve uzaktan biyometrik kimlik doğrulamaya entegre edilmiştir. Bu sayede fiziki şube ziyaretleri, kâğıt evrak trafiği ve manuel onay kuyrukları tamamen ortadan kalkmıştır.
İşlemler sırasında sistem hatası alınması durumunda ilk hangi adım atılmalıdır? ▼
Hata loglarında yer alan durum kodu kaydedilmeli, tarayıcı önbelleği temizlenmeli ve resmi entegrasyon servisinin anlık sunucu durumu kontrol edilmelidir. Çoğu hata eksik sertifika zincirinden kaynaklanmaktadır.
Bu alandaki yasal düzenlemelere uyulmamasının cezai yaptırımı var mıdır? ▼
Evet. İlgili kanun ve tebliğlerde belirtilen zorunlu bildirim ve uygulama takvimlerine uyulmaması halinde Vergi Usul Kanunu veya ilgili mevzuat uyarınca özel usulsüzlük cezaları ve işlem geçersizliği hükümleri uygulanabilmektedir.
E. Çetin VUK 509 UZMANI
E-Fatura & GİB Entegrasyon Mimarı
Mali Teknoloji Uzmanı | GİB E-Fatura & E-Arşiv Danışmanı
Gelir İdaresi Başkanlığı (GİB) e-Fatura, e-Arşiv, tevkifat oranları ve özel entegratör API mimarileri üzerine kurumsal danışmanlık veren mali teknoloji uzmanı.
8 günlük TTK itiraz süresi geçtikten sonra KEP ve noter kanalıyla yapılan harici itirazların muhasebe kayıtlarına nasıl yansıtılacağını ve ters kayıt adımlarını bu kadar anlaşılır açıklayan bir rehbere çok ihtiyacımız vardı. Teşekkürler.