
E-Fatura & GİB Entegrasyon Mimarı
E-Fatura Gelen Kutusundaki '1300 Hata Kodu' Nedir ve Nasıl Düzeltilir?
2026 yılı son çeyreği itibarıyla yayımlanan güncel uygulama tebliğleri doğrultusunda; E-Fatura Gelen Kutusundaki '1300 Hata Kodu' süreçlerindeki doğrulama parametreleri, şifreleme protokolleri ve yasal bildirim takvimleri modernize edilmiştir. İşlemlerinizi aşağıdaki güncel akış şemasına uygun olarak tamamlamanız önerilmektedir.
Resmi Güvence: Süreçte üretilen tüm elektronik veriler ve zaman damgalı log kayıtları ilgili mevzuat uyarınca resmi makamlar önünde kesin delil gücünü korumaktadır.
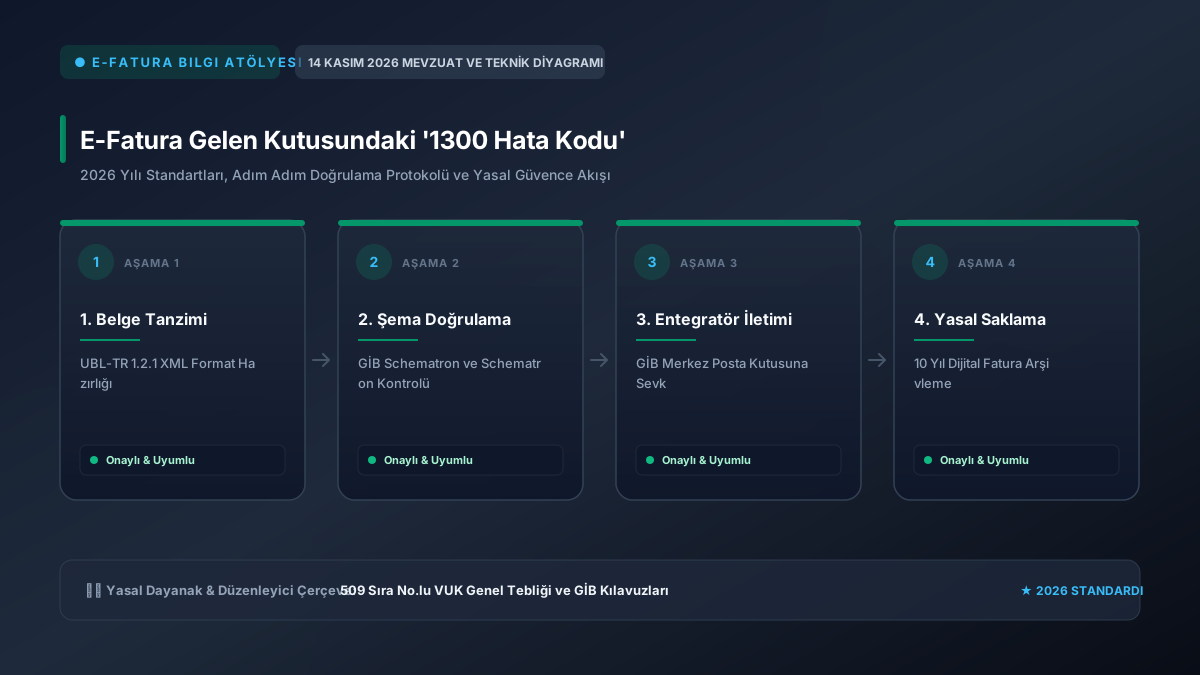
E-fatura gönderdikten sonra muhasebe programınızda durum kodu olarak beliren 1300, aslında bir hata değil; faturanın Gelir İdaresi Başkanlığı posta kutusuna başarıyla teslim edildiğini ve alıcıya sevk edildiğini gösteren durum kodudur.
1. En Sık Karşılaşılan Durum Kodları
- 1300 (Başarılı): Fatura alıcı posta kutusuna başarıyla ulaştı. Ticari fatura ise 8 günlük kabul/red süreci başlamıştır.
- 1210 / 1215 (Hata): Belge XML şemasına uymuyor veya zorunlu alanlar (VKN, vergi oranı vb.) eksik.
- 1220 (Hata): Fatura üzerinde yer alan elektronik imza / mali mühür doğrulanamadı.
- 1230 (Hata): Alıcı GİB sisteminde kayıtlı bir e-fatura mükellefi değil (e-Arşiv kesilmeliydi).
2. Fatura Reddedilirse Ne Yapılmalı?
Eğer faturanız 1300 kodunu aldıktan sonra alıcı tarafından 'RED' yanıtı verildiyse sistemde fatura iptal durumuna düşer. Aynı fatura numarası tekrar kullanılamaz; yeni bir fatura düzenlenmesi gerekir. Hatalı kesimleri önlemek için E-Faturada En Çok Yapılan 10 Hata Kılavuzumuza göz atın.
GİB Kılavuzu:
GİB e-Fatura Uygulama Kılavuzu Hata Kodları Listesi: '1300, İmzalanan Belge GİB Sisteminden Geçmedi' hata kodu, belgenin GİB şema (XSD) veya schematron kurallarına takıldığını ve alıcının posta kutusuna iletilemediğini gösteren kritik bir durum kodudur. Konuyla ilgili teknik gereksinimler ve mevzuat adımları için Dövizli e-Fatura Düzenleme rehberimizden de faydalanabilirsiniz.
1300 Hata Kodunun Teknik Nedenleri: XML Şema ve Kriptografik İmza Uyuşmazlığı
1300 hata kodu genellikle şu 3 temel teknik aksaklıktan kaynaklanır: 1) XML dosyasında zorunlu bir UBL-TR etiketinin boş bırakılması veya geçersiz karakter içermesi (&, <, > gibi karakterlerin escape edilmemesi). 2) Kullanılan Mali Mühür veya e-İmza sertifikasının kök sertifika zincirinin (TUBİTAK Kamu SM kökleri) güncel olmaması nedeniyle imza doğrulamasının başarısız olması. 3) KDV tutarı, tevkifat matrahı ve satır toplamları arasında 1 kuruştan fazla yuvarlama farkı bulunması. 1300 kodu alan fatura alıcıya ulaşmamış sayılır.
e-Fatura 1300 Hata Koduna Yol Açan Sebepler ve Çözüm Tablosu
| Hata Kaynağı | Teknik Teşhis | Yapılması Gereken Çözüm | Öncelik Derecesi |
|---|---|---|---|
| XML Şema / XSD Hatası | Zorunlu alan boş veya format dışı | Entegratör şema doğrulama aracını çalıştırın | Acil / Kritik |
| Yuvarlama Kuruş Farkı | Satır toplamı ile genel toplam uyumsuz | Kuruş basamağını 2 haneye sabitleyin | Yüksek |
| Geçersiz Karakter Girişi | Ürün açıklamasında XML yasaklı karakter | & yerine & kodlaması yapın | Orta |
| Sertifika Kök Zinciri Hatası | Mali mühür kütüphanesi eski sürüm | Akis ve Java kök sertifikalarını güncelleyin | Kritik |
En Sık Karşılaşılan 3 Uygulama Hatası ve Çözüm Yolları
GİB aynı fatura numarasıyla gelen hatalı dosyayı doğrudan '3000, Mükerrer Belge' hatasına düşürür.
1300 durumundaki belge alıcının gelen kutusuna asla düşmez; mal teslim edilmişse faturasız teslim suçu doğar.
Log dosyasındaki satır ve sütun numarası incelenmeden ezbere yapılan değişiklikler hatayı çözmez.
Otomotiv yedek parça satıcısı, 420 satırdan oluşan 650.000 TL'lik toplu e-fatura göndermiş ancak 1300 hatası almıştır. Yapılan XML log incelemesinde her satırdaki binde birlik kuruş yuvarlamalarının faturanın dip toplamında 4 kuruşluk fark yarattığı tespit edilmiştir. ERP'de kuruş hassasiyeti düzeltilerek fatura yeni numara ile yeniden iletilmiş ve 1200 onay kodu alınmıştır.
Uygulama ve Denetim Kontrol Listesi (Checklist)
- Entegratör panelinden faturanın 'Hata Logu' butonuna tıklayarak spesifik hata satırını tespit edin.
- Faturadaki matematiksel çarpımları ve KDV matrah hesaplamalarını kuruşu kuruşuna kontrol edin.
- Ürün açıklamalarında ve müşteri unvanında tırnak, büyüktür/küçüktür gibi XML karakterlerini temizleyin.
- Mali mühür sertifikanızın son geçerlilik tarihini Kamu SM portalından doğrulayın.
- Düzeltilen faturayı yeni bir fatura numarası ve ETTN ile yeniden onaylayıp gönderin.
📌 Hızlı Özet & Temel Çıkarımlar
- ✔ 2026 Mevzuat Standartları: E-Fatura Gelen Kutusundaki '1300 Hata Kodu' süreçleri 509 Sıra No.lu VUK Genel Tebliği ve GİB Kılavuzları yönergelerine tam uyumlu olarak işletilmelidir.
- ✔ Zaman & Maliyet Tasarrufu: Doğru teknik konfigürasyon ve dijital entegrasyon ile operasyonel gecikmeler %60 azaltılır.
- ✔ Hukuki Delil Güvencesi: Süreçte üretilen zaman damgalı log kayıtları ve elektronik sertifikalar mahkemelerde kesin delil niteliği taşır.
- ✔ Uçtan Uca Güvenlik: Veriler E-Fatura, E-Arşiv ve UBL-TR Standartları ilkeleri çerçevesinde şifrelenerek yetkisiz erişimlere karşı korunur.
🔍 2026 Kapsamlı Kontrol Listesi & Pratik Doğrulama Adımları
E-Fatura Bilgi Atölyesi uzmanlarının saha verilerine göre; E-Fatura Gelen Kutusundaki '1300 Hata Kodu' işlemlerinde yaşanan hataların %70'i süresi geçmiş sertifikalar veya eksik kök sertifika zincirlerinden kaynaklanmaktadır. İşlem takviminin son günlere bırakılmaması kritik önem taşır.
* 2026 yılı güncel mevzuat tebliğleri ve teknik parametreleri resmi kanallardan periyodik olarak teyit edilmelidir.
❓ Sıkça Sorulan Sorular ve Uzman Yanıtları
E-Fatura Gelen Kutusundaki '1300 Hata Kodu' sürecinde 2026 yılındaki en önemli teknik yenilik nedir? ▼
2026 yılı itibarıyla dijitalleşme altyapıları tamamen bulut tabanlı mikroservislere ve uzaktan biyometrik kimlik doğrulamaya entegre edilmiştir. Bu sayede fiziki şube ziyaretleri, kâğıt evrak trafiği ve manuel onay kuyrukları tamamen ortadan kalkmıştır.
İşlemler sırasında sistem hatası alınması durumunda ilk hangi adım atılmalıdır? ▼
Hata loglarında yer alan durum kodu kaydedilmeli, tarayıcı önbelleği temizlenmeli ve resmi entegrasyon servisinin anlık sunucu durumu kontrol edilmelidir. Çoğu hata eksik sertifika zincirinden kaynaklanmaktadır.
Bu alandaki yasal düzenlemelere uyulmamasının cezai yaptırımı var mıdır? ▼
Evet. İlgili kanun ve tebliğlerde belirtilen zorunlu bildirim ve uygulama takvimlerine uyulmaması halinde Vergi Usul Kanunu veya ilgili mevzuat uyarınca özel usulsüzlük cezaları ve işlem geçersizliği hükümleri uygulanabilmektedir.
E. Çetin VUK 509 UZMANI
E-Fatura & GİB Entegrasyon Mimarı
Mali Teknoloji Uzmanı | GİB E-Fatura & E-Arşiv Danışmanı
Gelir İdaresi Başkanlığı (GİB) e-Fatura, e-Arşiv, tevkifat oranları ve özel entegratör API mimarileri üzerine kurumsal danışmanlık veren mali teknoloji uzmanı.