
E-Fatura & GİB Entegrasyon Mimarı
e-Faturayı Muhasebe Programına Otomatik Fiş Olarak İşleme: Tekdüzen Hesap Planı İpuçları
Dijital dönüşümün muhasebe bürolarına ve şirket finans ekiplerine sağladığı en büyük verimlilik kazancı, gelen yüzlerce e-faturanın tek tıkla yevmiye kaydına dönüştürülmesidir. Eskiden günlerce süren fatura girişi, günümüzde UBL-TR XML verisinin muhasebe hesap planıyla akıllı eşleştirilmesi sayesinde (2026 e-fatura ve e-arşiv geçiş hadleri kapsamındaki artan belge hacminde) saniyeler içinde tamamlanabilmektedir. Ancak yanlış yapılandırılmış bir entegrasyon hatalı hesap kodlamalarına, KDV uyuşmazlıklarına ve denetim cezalarına neden olabilir. Bu rehberde e-fatura otomatik fişlendirme mimarisini ve Tekdüzen Hesap Planı eşleştirme püf noktalarını ele alıyoruz.
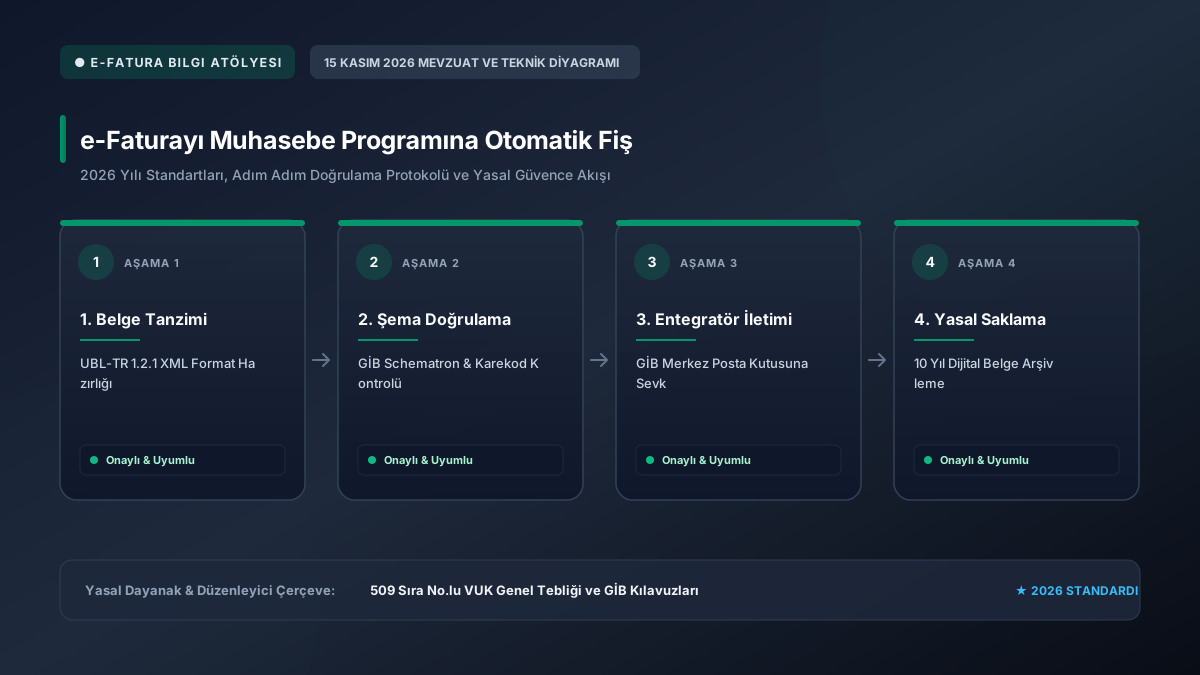
2026 yılı son çeyreği itibarıyla yayımlanan güncel uygulama tebliğleri doğrultusunda; e-Faturayı Muhasebe Programına Otomatik Fiş süreçlerindeki doğrulama parametreleri, şifreleme protokolleri ve yasal bildirim takvimleri modernize edilmiştir. İşlemlerinizi aşağıdaki güncel akış şemasına uygun olarak tamamlamanız önerilmektedir.
Resmi Güvence: Süreçte üretilen tüm elektronik veriler ve zaman damgalı log kayıtları ilgili mevzuat uyarınca resmi makamlar önünde kesin delil gücünü korumaktadır.
1. Otomatik Fişlendirmenin Çalışma Mantığı
Gelen bir e-Fatura XML dosyasında satıcının VKN'si, fatura numarası, matrah, KDV oranı ve satır açıklamaları standart XML düğümlerinde yer alır. Muhasebe yazılımı bu düğümleri okur: Konuyla ilgili teknik gereksinimler ve mevzuat adımları için Dövizli e-Fatura Düzenleme rehberimizden de faydalanabilirsiniz.
- Cari Hesap Eşleme (320 / 120): Satıcının VKN'si sistemde kayıtlı mı? Kayıtlı ise ilgili
320.01.XXXcari hesabını otomatik seçer; kayıtlı değilse yeni cari kartı otomatik açar. - Gider / Stok Hesabı Eşleme (150, 153, 770, 740): Fatura kalemindeki ürün açıklamasına göre belirlenen kurallarla uygun gider hesabı eşlenir.
- KDV Hesabı Eşleme (191): Faturadaki KDV oranına göre (%1, %10, %20) ilgili
191.01.020 İndirilecek KDValt hesabı otomatik borçlandırılır.
2. Akıllı Kural Tanımlama İpuçları
- Tedarikçi Bazlı Varsayılan Hesap: Akaryakıt firmasından gelen faturaları doğrudan
770.01.005 Araç Akaryakıt Giderlerihesabına yönlendirin. - KDV Tevkifatı Ayrıştırma: Tevkifatlı faturalarda tevkif edilen KDV'nin otomatik olarak
360 / 191hesaplara dağıtılmasını sağlayan entegrasyon kurallarını aktif edin.
3. KDV Tevkifatlı ve Özel Matrahlı Faturaların Kodlanması
Otomatik fişlendirmede en çok hata yapılan alanlar KDV tevkifatı içeren faturalardır:
- Faturada 5/10 Güvenlik veya Temizlik Hizmeti tevkifatı varsa yazılım toplam KDV'nin yarısını
191 İndirilecek KDVhesabına almalı, tevkif edilen diğer yarısını ise matraha dahil etmemelidir. - Özel matrah uygulanan ikinci el araç veya külçe altın faturalarında KDV sadece komisyon/kar payı üzerinden hesaplanarak yevmiye maddesine yansıtılmalıdır.
4. Entegrasyon Kurallarında Makine Öğrenimi ve Yapay Zeka
Modern muhasebe yazılımları geçmiş 6 aylık yevmiye hareketlerinizi analiz eder. Örneğin 'X Petrol' firmasından gelen faturanın sürekli 770.01.005 hesabına işlendiğini öğrenir ve yeni gelen faturayı insan müdahalesine gerek kalmadan %100 doğrulukla fişleştirir.
5. Ay Sonu Kontrol ve Mutabakat Listesi
- Entegratörden indirilen fatura sayısı ile yevmiye defterindeki madde sayısını karşılaştırın.
- KDV beyannamesindeki 191 ve 391 matrahlarını UBL-TR XML dip toplamlarıyla sağlama yapın.
- İptal edilen faturaların (e-arşiv fatura iptal ve itiraz işlemleri yasal süresinde tamamlanarak) yevmiye maddelerinin ters kayıtla kapatıldığından emin olun.
Sonuç
Doğru kurgulanmış bir e-fatura entegrasyonu muhasebe departmanında hata oranını sıfıra indirirken personelin katma değerli finansal analizlere odaklanmasını sağlar.
E-Fatura Otomatik Muhasebe Fişlendirme ve Hesap Planı Tablosu Nasıl Uygulanır?
Gelen ve giden e-faturaların Tekdüzen Hesap Planı'na (THP) otomatik mahsup fişi olarak aktarılması matrisi:
Tekdüzen Hesap Planı E-Fatura Otomasyon Kuralları
| Fatura Kalemi | Borçlu Hesap Kodu | Alacaklı Hesap Kodu | Otomasyon Kuralı / Parametre |
|---|---|---|---|
| Yurtiçi Ticari Mal Satışı | 120 Alıcılar (Cari Hesap) | 600 Yurtiçi Satışlar & 391 Hesaplanan KDV | Cari VKN/TCKN eşleşmesiyle otomatik fiş üretimi |
| Tevkifatlı Satış Faturası | 120 Alıcılar & 136 Tevkif Edilen KDV | 600 Satışlar & 391 Hesaplanan KDV | Tevkifat koduna göre KDV'nin 2'ye bölünmesi |
| Ticari Mal Alış Faturası | 153 Ticari Mallar & 191 İndirilecek KDV | 320 Satıcılar (Cari Hesap) | İrsaliye ve sipariş numarası eşleştirme kuralı |
| Genel Yönetim Hizmet Alımı | 770 Genel Yönetim Giderleri & 191 KDV | 320 Satıcılar | Fatura açıklamasındaki anahtar kelime analizi |
📌 Hızlı Özet & Temel Çıkarımlar
- 2026 Mevzuat Standartları: e-Faturayı Muhasebe Programına Otomatik Fiş süreçleri 509 Sıra No.lu VUK Genel Tebliği ve GİB Kılavuzları yönergelerine tam uyumlu olarak işletilmelidir.
- Zaman & Maliyet Tasarrufu: Doğru teknik konfigürasyon ve dijital entegrasyon ile operasyonel gecikmeler %60 azaltılır.
- Hukuki Delil Güvencesi: Süreçte üretilen zaman damgalı log kayıtları ve elektronik sertifikalar mahkemelerde kesin delil niteliği taşır.
- Uçtan Uca Güvenlik: Veriler E-Fatura, E-Arşiv, E-İrsaliye ve UBL-TR Standartları ilkeleri çerçevesinde şifrelenerek yetkisiz erişimlere karşı korunur.
🔍 2026 Kapsamlı Kontrol Listesi & Pratik Doğrulama Adımları
E-Fatura Bilgi Atölyesi uzmanlarının saha verilerine göre; e-Faturayı Muhasebe Programına Otomatik Fiş işlemlerinde yaşanan aksaklıkların büyük bölümü güncel olmayan sürücü, eksik kök sertifika zinciri veya yanlış bildirim parametresinden kaynaklanmaktadır. Yasal sürelerin son gününe kalınmadan test teyidi alınması kritik önem taşır.
* 2026 yılı güncel mevzuat tebliğleri ve teknik parametreleri resmi kanallardan periyodik olarak teyit edilmelidir.
❓ Sıkça Sorulan Sorular ve Uzman Yanıtları
e-Faturayı Muhasebe Programına Otomatik Fiş sürecinde 2026 yılındaki en önemli teknik yenilik nedir?
2026 yılı itibarıyla dijital altyapılar tamamen bulut tabanlı mikroservislere, uzaktan kimlik doğrulamaya ve zaman damgalı otomatik API kontrollerine entegre edilmiştir. Bu sayede manuel evrak trafiği ve fiziksel şube bekleme süreleri en aza inmiştir.
İşlemler sırasında sistem veya doğrulama hatası alınırsa ilk hangi adım atılmalıdır?
Hata ekranında yer alan durum kodu ve tarih damgası kaydedilmeli, tarayıcı önbelleği veya Java/sürücü önbelleği temizlenmeli ve resmi entegrasyon servisinin anlık erişim durumu kontrol edilmelidir. Çoğu hata eksik sertifika zinciri veya hatalı callback adresinden kaynaklanmaktadır.
Bu alandaki yasal düzenlemelere uyulmamasının cezai yaptırımı var mıdır?
Evet. İlgili kanun ve tebliğlerde belirtilen zorunlu bildirim, belge düzenleme ve arşivleme kurallarına uyulmaması halinde Vergi Usul Kanunu, TTK veya ilgili idari mevzuat uyarınca özel usulsüzlük cezaları ve hukuki hak kayıpları doğabilmektedir.
E. Çetin VUK 509 UZMANI
E-Fatura & GİB Entegrasyon Mimarı
Mali Teknoloji Uzmanı | GİB E-Fatura & E-Arşiv Danışmanı
Gelir İdaresi Başkanlığı (GİB) e-Fatura, e-Arşiv, tevkifat oranları ve özel entegratör API mimarileri üzerine kurumsal danışmanlık veren mali teknoloji uzmanı.