
E-Fatura & GİB Entegrasyon Mimarı
e-Fatura ile e-Arşiv Fatura Arasındaki Fark Nedir? Kime Hangisi Kesilir?
e-Fatura ile e-Arşiv Fatura, işletmelerin müşterilerine kestikleri belgeler olup temel fark alıcının mükellefiyet durumudur.
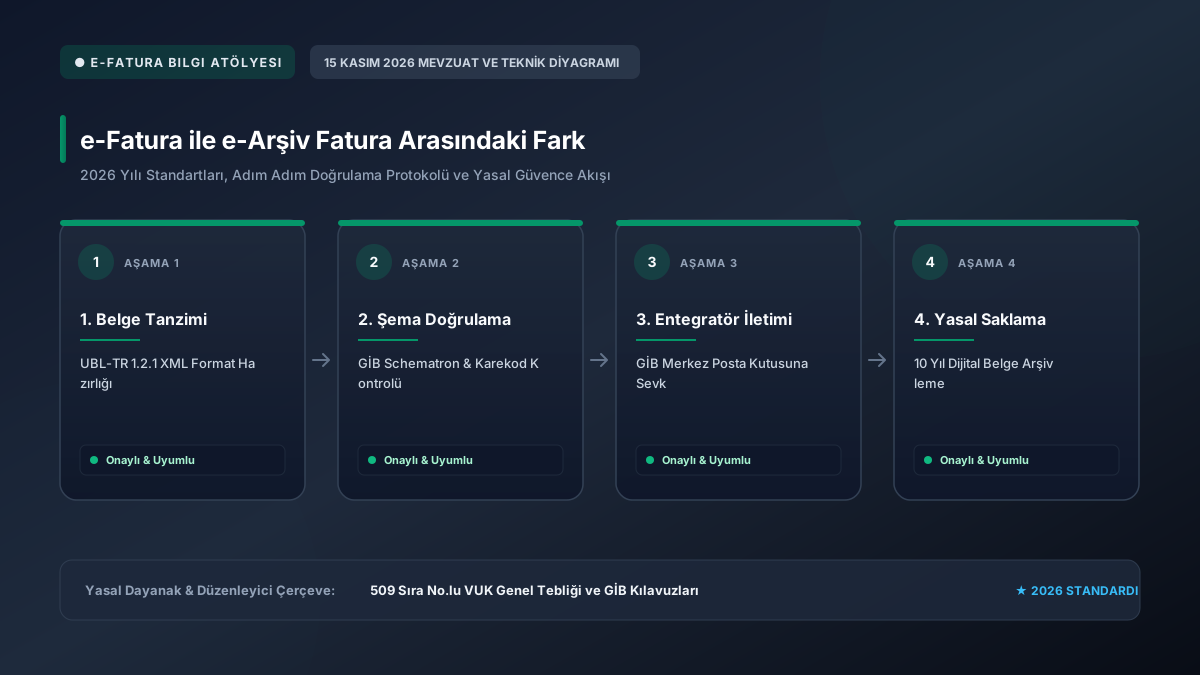
2026 yılı son çeyreği itibarıyla yayımlanan güncel uygulama tebliğleri doğrultusunda; e-Fatura ile e-Arşiv Fatura Arasındaki Fark süreçlerindeki doğrulama parametreleri, şifreleme protokolleri ve yasal bildirim takvimleri modernize edilmiştir. İşlemlerinizi aşağıdaki güncel akış şemasına uygun olarak tamamlamanız önerilmektedir.
Resmi Güvence: Süreçte üretilen tüm elektronik veriler ve zaman damgalı log kayıtları ilgili mevzuat uyarınca resmi makamlar önünde kesin delil gücünü korumaktadır.
Kimler Hangi Belgeyi Düzenlemelidir?
Yıllık ciro ve faaliyet alanlarına göre zorunlulukları öğrenmek için 2026 e-fatura geçiş hadleri rehberimize göz atabilirsiniz. Yanlış düzenlenen bir e-arşiv belgesinde e-arşiv fatura iptal süresi ve şartları geçerlidir.
Sevkiyat ve Karekod Standartları
Mal sevkiyatlarında faturanın yanında düzenlenmesi gereken e-irsaliyede karekod zorunluluğu kurallarına da dikkat edilmelidir.
Resmi Bağlantılar:
454 ve 509 Sıra No.lu VUK Genel Tebliğleri: e-Fatura kapalı devre (B2B) çalışan, her iki tarafın da e-Fatura mükellefi olduğu bir sistemdir. e-Arşiv Fatura ise alıcının vergi mükellefi olmadığı (B2C) veya e-Fatura sistemine kayıtlı olmadığı durumlarda düzenlenen elektronik belgedir.
Teknik İletim Mimarisi: GİB Posta Kutusu vs Doğrudan İletim
e-Faturada düzenlenen belge Gelir İdaresi Başkanlığı merkezi sunucuları üzerinden alıcının PK (Posta Kutusu) etiketine otomatik düşer ve kabul/red yanıtı sistem üzerinden verilir. e-Arşiv Faturada ise belge doğrudan alıcının e-posta adresine veya SMS linki olarak iletilir, GİB'e ise izleyen günün sonuna kadar e-Arşiv Raporu olarak topluca bildirilir.
2026 e-Fatura ve e-Arşiv Fatura Karşılaştırma Matrisi
| Özellik | e-Fatura (B2B) | e-Arşiv Fatura (B2C / Standart) | Yasal Hüküm |
|---|---|---|---|
| Alıcı Kapsamı | Sadece e-Fatura mükellefleri | Son tüketiciler ve sisteme kayıtlı olmayanlar | VUK 509 Tebliği |
| GİB Bildirim Zamanı | Anlık iletim zorunlu (UBL-TR) | Günlük raporlama (ertesi gün 23:59) | VUK Mükerrer 242 |
| Kabul / Red Süresi | 8 gün içinde sistemden ret imkanı | Sistem üzerinden ret butonu yoktur | TTK 18/3 ve 21/2 |
| İptal Prosedürü | GİB İptal Portalı veya KEP ihtarı | Düzenleyen portal üzerinden doğrudan iptal | e-Arşiv Kılavuzu |
En Sık Karşılaşılan 3 Uygulama Hatası ve Çözüm Yolları
Alıcı sisteme kayıtlıyken sehven e-Arşiv kesilirse fatura hükümsüz sayılır ve alıcı KDV indiriminde denetime takılır.
Ticari e-faturaya 8 gün içinde ret verilmezse fatura yasal olarak kabul edilmiş sayılır ve borç kesinleşir.
e-Arşiv faturaların ertesi gün GİB'e raporlanmaması durumunda her rapor dönemi için usulsüzlük cezası kesilir.
Yazılım danışmanlığı yapan XYZ Ltd. Şti., e-fatura mükellefi olan kurumsal müşterisine sehven 85.000 TL'lik e-arşiv fatura düzenlemiştir. Alıcı muhasebesi belgeyi sistemde göremediği için reddetmiş; XYZ Ltd. faturayı portal üzerinden iptal ederek aynı gün e-fatura formatında yeniden tanzim etmiştir.
Uygulama ve Denetim Kontrol Listesi (Checklist)
- Fatura kesmeden önce VKN sorgusu ile karşı tarafın e-fatura mükellefiyetini sorgulayın.
- Ticari senaryolu faturalarda 8 günlük itiraz ve onay sürecini takvime bağlayın.
- e-Arşiv faturalarda alıcının e-posta adresinin eksiksiz girildiğini teyit edin.
- Günlük e-arşiv raporlarının entegratör tarafından başarıyla GİB'e iletildiğini denetleyin.
- İptal edilen faturaların muhasebe kayıtlarından ters kayıtla çıkarıldığını teyit edin.
📌 Hızlı Özet & Temel Çıkarımlar
- 2026 Mevzuat Standartları: e-Fatura ile e-Arşiv Fatura Arasındaki Fark süreçleri 509 Sıra No.lu VUK Genel Tebliği ve GİB Kılavuzları yönergelerine tam uyumlu olarak işletilmelidir.
- Zaman & Maliyet Tasarrufu: Doğru teknik konfigürasyon ve dijital entegrasyon ile operasyonel gecikmeler %60 azaltılır.
- Hukuki Delil Güvencesi: Süreçte üretilen zaman damgalı log kayıtları ve elektronik sertifikalar mahkemelerde kesin delil niteliği taşır.
- Uçtan Uca Güvenlik: Veriler E-Fatura, E-Arşiv, E-İrsaliye ve UBL-TR Standartları ilkeleri çerçevesinde şifrelenerek yetkisiz erişimlere karşı korunur.
🔍 2026 Kapsamlı Kontrol Listesi & Pratik Doğrulama Adımları
E-Fatura Bilgi Atölyesi uzmanlarının saha verilerine göre; e-Fatura ile e-Arşiv Fatura Arasındaki Fark işlemlerinde yaşanan aksaklıkların büyük bölümü güncel olmayan sürücü, eksik kök sertifika zinciri veya yanlış bildirim parametresinden kaynaklanmaktadır. Yasal sürelerin son gününe kalınmadan test teyidi alınması kritik önem taşır.
* 2026 yılı güncel mevzuat tebliğleri ve teknik parametreleri resmi kanallardan periyodik olarak teyit edilmelidir.
❓ Sıkça Sorulan Sorular ve Uzman Yanıtları
e-Fatura ile e-Arşiv Fatura Arasındaki Fark sürecinde 2026 yılındaki en önemli teknik yenilik nedir?
2026 yılı itibarıyla dijital altyapılar tamamen bulut tabanlı mikroservislere, uzaktan kimlik doğrulamaya ve zaman damgalı otomatik API kontrollerine entegre edilmiştir. Bu sayede manuel evrak trafiği ve fiziksel şube bekleme süreleri en aza inmiştir.
İşlemler sırasında sistem veya doğrulama hatası alınırsa ilk hangi adım atılmalıdır?
Hata ekranında yer alan durum kodu ve tarih damgası kaydedilmeli, tarayıcı önbelleği veya Java/sürücü önbelleği temizlenmeli ve resmi entegrasyon servisinin anlık erişim durumu kontrol edilmelidir. Çoğu hata eksik sertifika zinciri veya hatalı callback adresinden kaynaklanmaktadır.
Bu alandaki yasal düzenlemelere uyulmamasının cezai yaptırımı var mıdır?
Evet. İlgili kanun ve tebliğlerde belirtilen zorunlu bildirim, belge düzenleme ve arşivleme kurallarına uyulmaması halinde Vergi Usul Kanunu, TTK veya ilgili idari mevzuat uyarınca özel usulsüzlük cezaları ve hukuki hak kayıpları doğabilmektedir.
E. Çetin VUK 509 UZMANI
E-Fatura & GİB Entegrasyon Mimarı
Mali Teknoloji Uzmanı | GİB E-Fatura & E-Arşiv Danışmanı
Gelir İdaresi Başkanlığı (GİB) e-Fatura, e-Arşiv, tevkifat oranları ve özel entegratör API mimarileri üzerine kurumsal danışmanlık veren mali teknoloji uzmanı.
Pazaryerlerinde hem son tüketiciye (B2C) hem de kurumsal toptancılara (B2B) satış yaparken sistemin kime e-fatura kime e-arşiv keseceğini VKN sorgusu ile anlatan mantık şeması ERP entegrasyonumuzda kılavuz oldu.