
E-Fatura & GİB Entegrasyon Mimarı
e-Arşiv Faturada TCKN/VKN Yazılmayan Durumlar: '11111111111' Kuralı ve Yasal Sınırlar
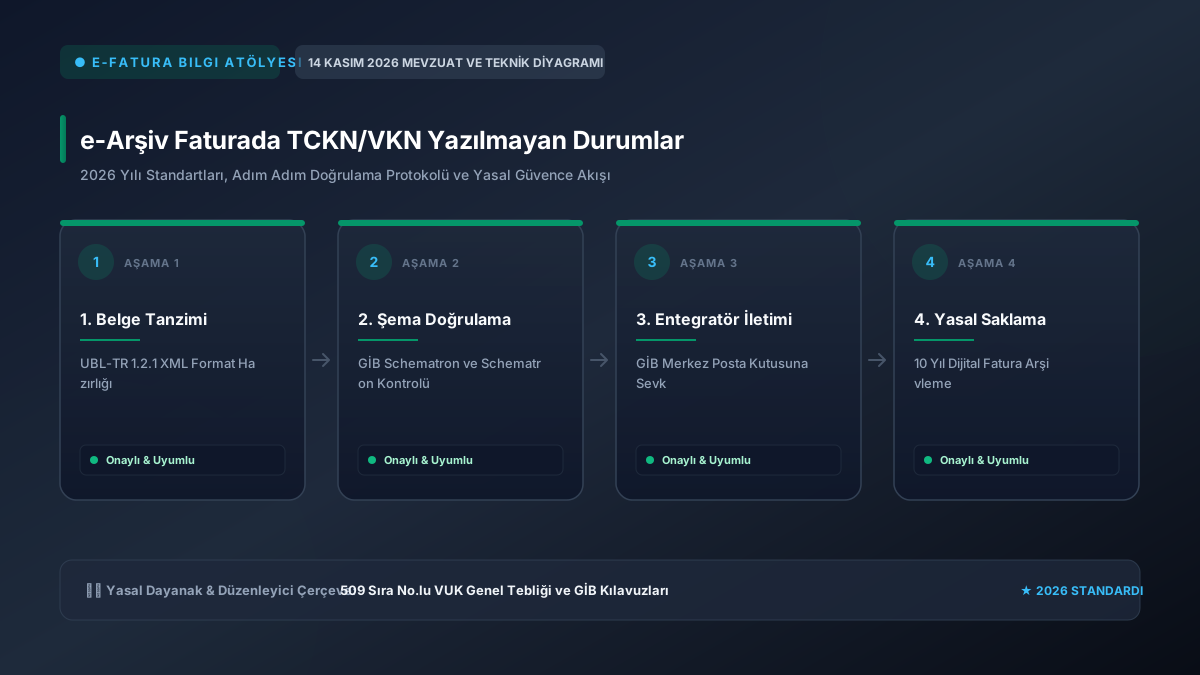
2026 yılı son çeyreği itibarıyla yayımlanan güncel uygulama tebliğleri doğrultusunda; e-Arşiv Faturada TCKN/VKN Yazılmayan Durumlar süreçlerindeki doğrulama parametreleri, şifreleme protokolleri ve yasal bildirim takvimleri modernize edilmiştir. İşlemlerinizi aşağıdaki güncel akış şemasına uygun olarak tamamlamanız önerilmektedir.
Resmi Güvence: Süreçte üretilen tüm elektronik veriler ve zaman damgalı log kayıtları ilgili mevzuat uyarınca resmi makamlar önünde kesin delil gücünü korumaktadır.
Perakende mağazacılıkta ve e-ticaret satışlarında kasiyerlerin ve satış temsilcilerinin en çok karşılaştığı itirazlardan biri, nihai tüketicilerin fatura düzenlenirken T.C. Kimlik Numaralarını (TCKN) paylaşmak istememeleridir. Müşteriler haklı olarak Kişisel Verilerin Korunması Kanunu (KVKK) kapsamında kimlik numaralarının gizliliğini savunurken, işletmeler ise faturasız mal satışı yapamayacakları için zor durumda kalmaktadır. Gelir İdaresi Başkanlığı (GİB) yayımladığı Vergi Usul Kanunu Genel Tebliğleri ile bu ikilemi çözüme kavuşturmuştur. Bu yazıda e-Arşiv faturada TCKN yazılmama durumlarını, '11111111111' kuralını ve yasal limitleri açıklıyoruz.
1. Nihai Tüketicilerde TCKN Zorunlu mu?
VUK 509 Sıra No'lu Genel Tebliği'ne göre; vergi mükellefi olmayan nihai tüketicilere düzenlenen e-Arşiv faturalarda kural olarak müşterinin adı, soyadı ve adresi yeterlidir. Tüketicinin T.C. Kimlik Numarasını beyan etmek istememesi durumunda satışın engellenmesi söz konusu değildir.
2. '11111111111' Formatı Nasıl ve Ne Zaman Kullanılır?
e-Arşiv fatura oluşturma yazılımları ve GİB portali teknik XML şeması gereğince TCKN alanını boş bırakmaya izin vermez (zorunlu alan kontrolü). Bu durumda GİB tarafından belirlenen resmi standart şudur:
- Müşteri TCKN vermek istemediğinde TCKN alanına 11 adet 1 (11111111111) yazılır.
- Müşteri yabancı uyruklu ise ve vergi kimlik numarası yoksa 10 adet 2 (2222222222) yazılabilir.
- Müşterinin Ad ve Soyad alanları kesinlikle doğru ve eksiksiz yazılmalıdır (Örn: 'A. Yılmaz'). Bu alana 'Nihai Tüketici' veya 'Müşteri' gibi anonim ifadeler yazılması faturayı usulsüz kılar.
3. '11111111111' Kullanımının Parasal Sınırları Var mı?
Evet, en kritik nokta burasıdır! Şirketler sınırsız tutarda 11111111111 ile fatura KESEMEZ:
| İşlem Türü | TCKN Zorunluluk Durumu |
|---|---|
| Genel Perakende Satışlar (Belirli limitin altı) | 11111111111 kullanılabilir |
| Gider Kısıtlamasına Tabi Yüksek Tutar / Vergi Mükellefleri | Gerçek TCKN veya VKN zorunludur |
| İnternet Satışları (Kargo Sevk İrsaliyesi Ekli) | Web adresi, kargo firması bilgisi zorunludur |
Özellikle MASAK mevzuatı gereği altın, mücevher, araç veya yüksek tutarlı menkul alımlarında belirli parasal hadleri aşan işlemlerde gerçek kimlik tespiti zorunludur; bu işlemlerde 11111111111 kullanılamaz.
4. KVKK Açısından Müşteriye Yaklaşım
Mağazanızda veya web sitenizde müşteriye 'Vergi mevzuatı uyarınca adınıza fatura düzenlenebilmesi için bu bilgilere ihtiyaç duyulduğu' açık rıza metninde şeffafça açıklanmalıdır. Müşteri ısrar ederse 11111111111 ile işlem kapatılmalı, gerginlik yaratılmamalıdır.
5. 11111111111 Kullanımında KDV İadesi ve Gider Gösterme Yasağı
Vergi mükellefi olan işletmeler kesinlikle 11111111111 yazılı e-arşiv faturaları gider olarak kaydedemez:
- Bir şirket veya serbest meslek erbabı ticari gider yazabilmek için faturanın üzerinde kendi gerçek Vergi Kimlik Numarasının (VKN) veya TCKN'sinin yer almasını sağlamak zorundadır.
- Üzerinde 11111111111 yazan faturalar 'Nihai Tüketici Harcaması' sayıldığından KDV indirimi yapılamaz ve kurumlar vergisi matrahından düşülemez.
6. Kasiyer ve Satış Ekipleri İçin Uygulama Talimatı
- Müşteriden nazikçe 'Faturanızın garanti ve iade süreçlerinde adınıza kayıtlı olabilmesi için kimlik numaranızı rica ediyoruz' ifadesiyle TCKN talep edilmelidir.
- Müşteri kişisel verilerinin gizliliği gerekçesiyle paylaşmak istemezse ısrar edilmemeli, TCKN alanına 11111111111 yazılarak işlem tamamlanmalıdır.
- Müşterinin ad ve soyad bilgisi kredi kartı üzerindeki isimle teyit edilerek doğru girilmelidir.
Sonuç
e-Arşiv faturada 11111111111 uygulaması, tüketici mahremiyeti ile vergi kayıt düzenini uzlaştıran yasal bir imkandır. Kurallara uygun isim ve adres bilgisiyle bu yöntemi güvenle kullanabilirsiniz.
Hatalı fatura işlemlerinde cezai yaptırımla karşılaşmamak adına GİB fatura iptal ve itiraz portalı rehberi adımlarını uygulayabilir, matrah ve KDV hesaplama detayları için e-faturada kuruş yuvarlama ve matrah farkları çözümü makalemizi inceleyebilirsiniz.
📌 Hızlı Özet & Temel Çıkarımlar
- ✔ 2026 Mevzuat Standartları: e-Arşiv Faturada TCKN/VKN Yazılmayan Durumlar süreçleri 509 Sıra No.lu VUK Genel Tebliği ve GİB Kılavuzları yönergelerine tam uyumlu olarak işletilmelidir.
- ✔ Zaman & Maliyet Tasarrufu: Doğru teknik konfigürasyon ve dijital entegrasyon ile operasyonel gecikmeler %60 azaltılır.
- ✔ Hukuki Delil Güvencesi: Süreçte üretilen zaman damgalı log kayıtları ve elektronik sertifikalar mahkemelerde kesin delil niteliği taşır.
- ✔ Uçtan Uca Güvenlik: Veriler E-Fatura, E-Arşiv ve UBL-TR Standartları ilkeleri çerçevesinde şifrelenerek yetkisiz erişimlere karşı korunur.
🔍 2026 Kapsamlı Kontrol Listesi & Pratik Doğrulama Adımları
E-Fatura Bilgi Atölyesi uzmanlarının saha verilerine göre; e-Arşiv Faturada TCKN/VKN Yazılmayan Durumlar işlemlerinde yaşanan hataların %70'i süresi geçmiş sertifikalar veya eksik kök sertifika zincirlerinden kaynaklanmaktadır. İşlem takviminin son günlere bırakılmaması kritik önem taşır.
* 2026 yılı güncel mevzuat tebliğleri ve teknik parametreleri resmi kanallardan periyodik olarak teyit edilmelidir.
❓ Sıkça Sorulan Sorular ve Uzman Yanıtları
e-Arşiv Faturada TCKN/VKN Yazılmayan Durumlar sürecinde 2026 yılındaki en önemli teknik yenilik nedir? ▼
2026 yılı itibarıyla dijitalleşme altyapıları tamamen bulut tabanlı mikroservislere ve uzaktan biyometrik kimlik doğrulamaya entegre edilmiştir. Bu sayede fiziki şube ziyaretleri, kâğıt evrak trafiği ve manuel onay kuyrukları tamamen ortadan kalkmıştır.
İşlemler sırasında sistem hatası alınması durumunda ilk hangi adım atılmalıdır? ▼
Hata loglarında yer alan durum kodu kaydedilmeli, tarayıcı önbelleği temizlenmeli ve resmi entegrasyon servisinin anlık sunucu durumu kontrol edilmelidir. Çoğu hata eksik sertifika zincirinden kaynaklanmaktadır.
Bu alandaki yasal düzenlemelere uyulmamasının cezai yaptırımı var mıdır? ▼
Evet. İlgili kanun ve tebliğlerde belirtilen zorunlu bildirim ve uygulama takvimlerine uyulmaması halinde Vergi Usul Kanunu veya ilgili mevzuat uyarınca özel usulsüzlük cezaları ve işlem geçersizliği hükümleri uygulanabilmektedir.
E. Çetin VUK 509 UZMANI
E-Fatura & GİB Entegrasyon Mimarı
Mali Teknoloji Uzmanı | GİB E-Fatura & E-Arşiv Danışmanı
Gelir İdaresi Başkanlığı (GİB) e-Fatura, e-Arşiv, tevkifat oranları ve özel entegratör API mimarileri üzerine kurumsal danışmanlık veren mali teknoloji uzmanı.