
E-Fatura & GİB Entegrasyon Mimarı
E-Fatura İptal ve İade Süreçleri Arasındaki Farklar (2026 Güncel)
E-Fatura Süreçlerinde İptal ve İade Kavramlarının Önemi
E-Fatura uygulamasına geçen mükellefler için en sık karıştırılan konuların başında iptal ve iade süreçleri gelmektedir. Gelir İdaresi Başkanlığı (GİB) tarafından yayımlanan VUK 509 Sıra No.lu Vergi Usul Kanunu Genel Tebliği kapsamında, elektronik fatura süreçlerindeki hukuki ve teknik adımlar net bir şekilde belirlenmiştir. 2026 yılı güncel mevzuatına ve Gelir İdaresi Başkanlığı'nın son teknik kılavuzlarına göre, bir e-Faturanın iptal edilmesi ile iade faturası düzenlenmesi işlemleri birbirinden tamamen farklı yasal sonuçlar doğurmaktadır. Muhasebe departmanlarının bu iki süreci doğru yönetmesi, KDV beyannamelerinin tutarlılığı, Ba-Bs formlarının (uygulanabilir olduğu durumlarda) doğruluğu ve olası vergi incelemelerinde cezai müeyyidelerle karşılaşmamak adına büyük öneme sahip.
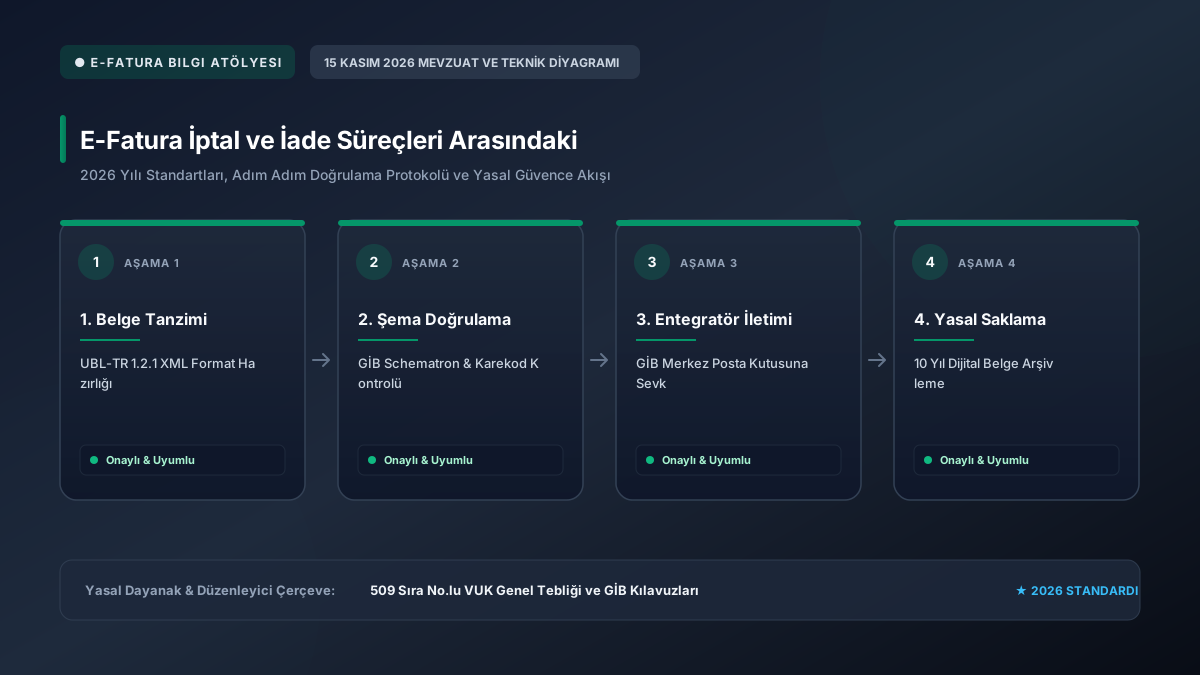
2026 yılı son çeyreği itibarıyla yayımlanan güncel uygulama tebliğleri doğrultusunda; E-Fatura İptal ve İade Süreçleri Arasındaki süreçlerindeki doğrulama parametreleri, şifreleme protokolleri ve yasal bildirim takvimleri modernize edilmiştir. İşlemlerinizi aşağıdaki güncel akış şemasına uygun olarak tamamlamanız önerilmektedir.
Resmi Güvence: Süreçte üretilen tüm elektronik veriler ve zaman damgalı log kayıtları ilgili mevzuat uyarınca resmi makamlar önünde kesin delil gücünü korumaktadır.
Temel ve Ticari E-Fatura Senaryolarında İptal Süreci
E-Fatura iptal süreci, faturanın alıcıya ulaşmasının ardından, hatalı düzenlendiğinin fark edilmesi durumunda faturanın hukuki geçerliliğini ortadan kaldırma işlemidir. İptal süreçleri, faturanın "Temel" veya "Ticari" senaryoda kesilmiş olmasına göre değişiklik gösterir: Konuyla ilgili teknik gereksinimler ve mevzuat adımları için Dövizli e-Fatura Düzenleme rehberimizden de faydalanabilirsiniz.
- Temel E-Fatura İptali: Temel e-Fatura senaryosunda alıcının sistemi üzerinden faturaya teknik olarak "red" yanıtı dönme şansı bulunmamaktadır. Bu nedenle temel e-fatura iptali Gelir İdaresi Başkanlığı'nın e-Fatura İptal İtiraz Portalı üzerinden gerçekleştirilir. Faturanın düzenlendiği tarihten itibaren 8 (sekiz) günlük hukuki süre içerisinde mali mühür veya e-imza ile portaldan iptal talebi oluşturulmalı ve alıcı tarafından bu talep onaylanmalıdır.
- Ticari E-Fatura İptali: Ticari e-Fatura senaryosunda ise alıcı, faturayı kendi ERP veya entegratör sistemi üzerinden 8 gün içerisinde "red" (kabul edilmedi) uygulama yanıtı ile iptal edebilir. Eğer bu 8 günlük süre aşılmışsa, alıcı artık sistem üzerinden doğrudan ret yanıtı veremez.
8 günlük süre aşıldıktan sonra iptal işlemi yapılması gerekiyorsa, Türk Ticaret Kanunu (TTK) hükümlerine göre harici yollar devreye girer. Bu durumda noter aracılığıyla, taahhütlü mektupla, telgrafla veya güvenli elektronik imza kullanılarak Kayıtlı Elektronik Posta (KEP) sistemi üzerinden faturaya itiraz edilmesi zorunludur. KEP üzerinden yapılan itirazlar hem daha hızlı hem de maliyet açısından daha avantajlı olduğu için 2026 yılında en çok tercih edilen yöntemdir. Konuyla ilgili teknik gereksinimler ve mevzuat adımları için e-Fatura ve e-Arşiv Fatura Zorunluluk Hadleri rehberimizden de faydalanabilirsiniz.
E-Fatura İade Süreci ve Dikkat Edilmesi Gerekenler
İade e-Faturası, iptalden tamamen farklı bir hukuki işlemdir. İptal, o faturanın hiç düzenlenmemiş gibi yasal kayıtlardan çıkarılmasını hedeflerken; iade işlemi, gerçekleşmiş bir mal veya hizmet tesliminin (kısmen veya tamamen) geri çevrilmesi veya fiyat farkı gibi nedenlerle düzeltilmesi amacıyla yeni bir mali belgenin oluşturulmasıdır.
İade faturası kesilirken dikkat edilmesi gereken en kritik teknik ve mevzuatsal kurallar şunlardır: Fatura tipi mutlaka "İADE" olarak seçilmelidir. Orijinal faturanın tarih ve numarası, iade faturasının "İlgili Referans" (OrderReference/AdditionalDocumentReference) UBL etiketlerinde veya en azından açıklama/not alanında açıkça belirtilmelidir. Ayrıca, mal iadelerinde miktar ve tutarlar orijinal faturayla (ve iade edilen kısımla) birebir uyumlu olmalıdır.
İptal ve İade Süreçleri Karşılaştırma Tablosu
| Kriter | E-Fatura İptal İşlemi | E-Fatura İade İşlemi |
|---|---|---|
| Amacı | Hatalı belgenin hükmünü ortadan kaldırmak | Teslim edilen mal/hizmetin geri alınmasını belgelemek |
| Süre Sınırı | Düzenleme tarihinden itibaren 8 Gün | Herhangi bir süre sınırı yoktur (Dönemsellik ilkesine bağlıdır) |
| Belge Tipi | Yeni belge düzenlenmez, statü değişir | Sistemde yeni bir İade Faturası düzenlenir |
| Muhasebe Kaydı | Fatura hiç kesilmemiş gibi ters kayıt/iptal yapılır | Alıştan iade / Satıştan iade hesapları çalıştırılır (610/153 vb.) |
E-Fatura İptal ve İade Süreçleri Arasındaki Sürecinde Nelere Dikkat Edilmeli?
Kısacası, e-Fatura işlemlerinde iptal ve iade süreçlerinin doğru işletilmesi, işletmelerin vergi uyumu açısından vazgeçilmezdir. Yanlışlıkla kesilen ve mal sevkiyatı yapılmayan faturalar için "iptal" mekanizması çalıştırılmalı; malın sevk edildiği, teslim alındığı ve sonrasında teknik veya ticari nedenlerle geri gönderildiği durumlarda ise "iade" faturası kesilmelidir. Şirketlerin muhasebe, finans ve lojistik departmanları arasındaki entegrasyonun güçlü olması, bu hataların asgari seviyeye indirilmesini sağlayacaktır.
📌 Hızlı Özet & Temel Çıkarımlar
- 2026 Mevzuat Standartları: E-Fatura İptal ve İade Süreçleri Arasındaki süreçleri 509 Sıra No.lu VUK Genel Tebliği ve GİB Kılavuzları yönergelerine tam uyumlu olarak işletilmelidir.
- Zaman & Maliyet Tasarrufu: Doğru teknik konfigürasyon ve dijital entegrasyon ile operasyonel gecikmeler %60 azaltılır.
- Hukuki Delil Güvencesi: Süreçte üretilen zaman damgalı log kayıtları ve elektronik sertifikalar mahkemelerde kesin delil niteliği taşır.
- Uçtan Uca Güvenlik: Veriler E-Fatura, E-Arşiv, E-İrsaliye ve UBL-TR Standartları ilkeleri çerçevesinde şifrelenerek yetkisiz erişimlere karşı korunur.
🔍 2026 Kapsamlı Kontrol Listesi & Pratik Doğrulama Adımları
E-Fatura Bilgi Atölyesi uzmanlarının saha verilerine göre; E-Fatura İptal ve İade Süreçleri Arasındaki işlemlerinde yaşanan aksaklıkların büyük bölümü güncel olmayan sürücü, eksik kök sertifika zinciri veya yanlış bildirim parametresinden kaynaklanmaktadır. Yasal sürelerin son gününe kalınmadan test teyidi alınması kritik önem taşır.
* 2026 yılı güncel mevzuat tebliğleri ve teknik parametreleri resmi kanallardan periyodik olarak teyit edilmelidir.
❓ Sıkça Sorulan Sorular ve Uzman Yanıtları
E-Fatura İptal ve İade Süreçleri Arasındaki sürecinde 2026 yılındaki en önemli teknik yenilik nedir?
2026 yılı itibarıyla dijital altyapılar tamamen bulut tabanlı mikroservislere, uzaktan kimlik doğrulamaya ve zaman damgalı otomatik API kontrollerine entegre edilmiştir. Bu sayede manuel evrak trafiği ve fiziksel şube bekleme süreleri en aza inmiştir.
İşlemler sırasında sistem veya doğrulama hatası alınırsa ilk hangi adım atılmalıdır?
Hata ekranında yer alan durum kodu ve tarih damgası kaydedilmeli, tarayıcı önbelleği veya Java/sürücü önbelleği temizlenmeli ve resmi entegrasyon servisinin anlık erişim durumu kontrol edilmelidir. Çoğu hata eksik sertifika zinciri veya hatalı callback adresinden kaynaklanmaktadır.
Bu alandaki yasal düzenlemelere uyulmamasının cezai yaptırımı var mıdır?
Evet. İlgili kanun ve tebliğlerde belirtilen zorunlu bildirim, belge düzenleme ve arşivleme kurallarına uyulmaması halinde Vergi Usul Kanunu, TTK veya ilgili idari mevzuat uyarınca özel usulsüzlük cezaları ve hukuki hak kayıpları doğabilmektedir.
E. Çetin VUK 509 UZMANI
E-Fatura & GİB Entegrasyon Mimarı
Mali Teknoloji Uzmanı | GİB E-Fatura & E-Arşiv Danışmanı
Gelir İdaresi Başkanlığı (GİB) e-Fatura, e-Arşiv, tevkifat oranları ve özel entegratör API mimarileri üzerine kurumsal danışmanlık veren mali teknoloji uzmanı.